2026-09-05
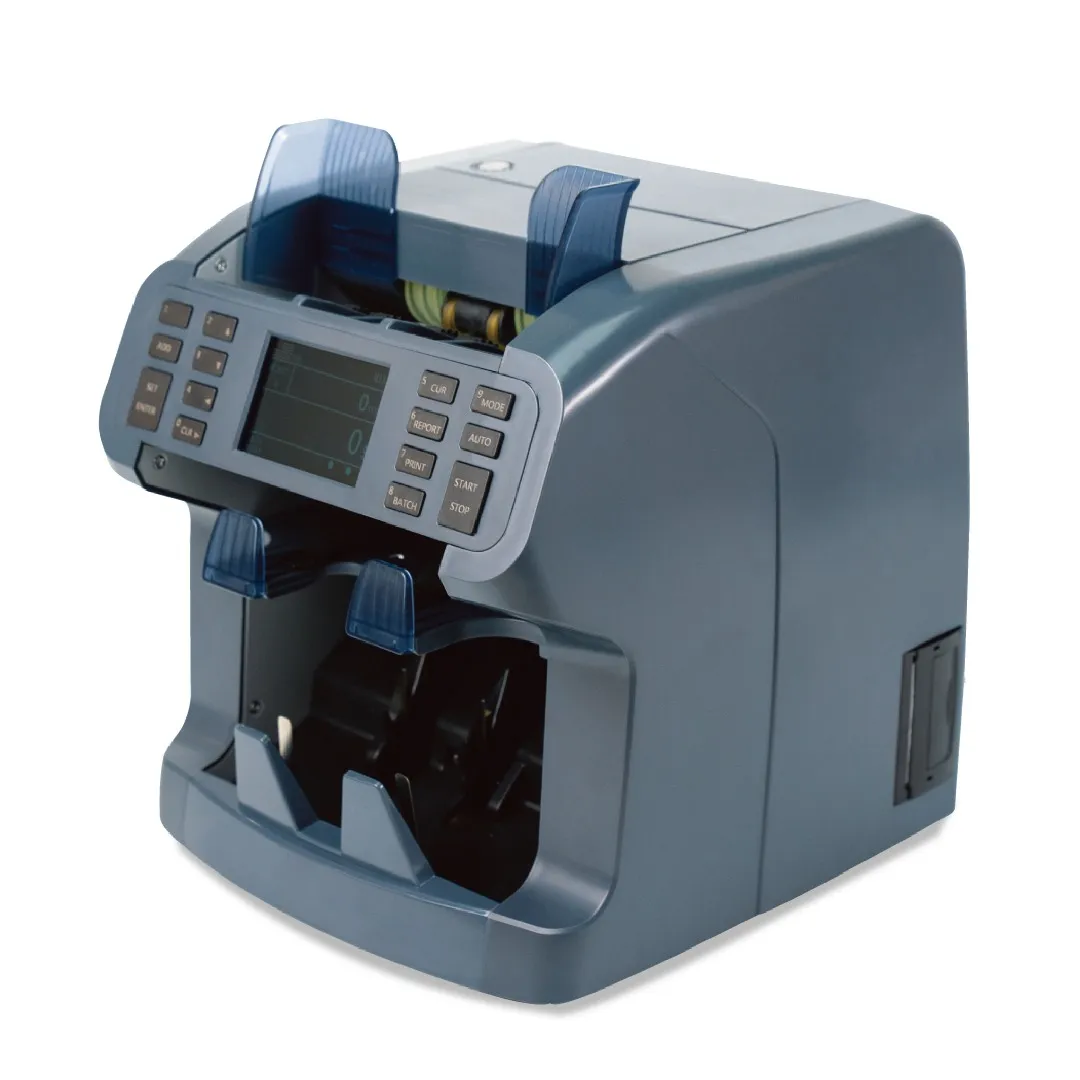
Выбор счетчика денег банковского класса в 2026 году — это не просто закупка оборудования для подсчета купюр. Это стратегическое решение, влияющее на скорость обслуживания клиентов, уровень операционных рисков и соответствие ужесточающимся нормативным требованиям Центрального Банка РФ и международных финансовых институтов. Если вы читаете это руководство, значит, вы столкнулись с необходимостью модернизации кассового узла или открытием нового отделения, где старые модели уже не справляются с объемом и сложностью современных задач.
В нашей практике работы с крупнейшими финансовыми учреждениями Восточной Европы и СНГ мы неоднократно наблюдали ситуацию, когда экономия на этапе закупки приводила к кратному росту затрат на обслуживание и простоям в часы пик. Один из наших клиентов, региональный банк с сетью из 45 отделений, в 2024 году закупил партию бюджетных счетчиков “полуавтоматического” типа. Результатом стало увеличение времени инкассации на 35% и три подтвержденных случая пропуска дефектных купюр, что повлекло за собой штрафы со стороны регулятора. Этот опыт стал для нас катализатором разработки жестких критериев отбора, которые мы изложим в данном материале.
Сегодняшние требования к оборудованию диктуются тремя факторами: износом банкнот из-за активного использования бесконтактных платежей (оставшиеся в обороте купюры часто имеют сильные загрязнения), внедрением новых степеней защиты валют и необходимостью интеграции с системами учета в реальном времени. Руководство по выбору счетчика денег банковского класса 2026 поможет вам избежать типичных ошибок и выбрать оборудование, которое окупит себя за счет надежности, а не низкой начальной цены.
Мы рассмотрим технические параметры, которые действительно важны, разберем мифы о маркетинговых характеристиках и дадим четкий алгоритм действий для закупщиков и технических директоров банков. К концу чтения вы будете точно знать, какие вопросы задавать поставщику и как проверить заявленные характеристики до подписания контракта.
Многие закупщики ошибочно ориентируются только на скорость счета, указанную в паспорте устройства. Однако в реальных условиях банковского офиса скорость редко является единственным ограничивающим фактором. Гораздо важнее стабильность работы при непрерывной нагрузке и точность детекции. Давайте разберем параметры, которые формируют понятие “банковский класс”.
Стандартная скорость для профессиональных устройств составляет от 1000 до 1500 купюр в минуту. Однако важно различать максимальную скорость и рабочую скорость. Максимальная скорость достигается на коротких промежутках времени и часто сопровождается повышенным износом механизмов. Для банка критична способность устройства поддерживать скорость 900-1000 купюр/мин в течение 8-часовой смены без перегрева двигателей и снижения точности.
Обратите внимание на наличие режима “микс” (mixed counting). В 2026 году большинство операций в розничных кассах involve смешанные пачки. Устройство должно не просто считать количество, но и сортировать купюры по номиналу и ориентации (лицевая/оборотная сторона) в разные карманы. Если счетчик требует предварительной ручной сортировки пачки перед загрузкой, он не соответствует критерию эффективности для современного банка.
Это самый важный блок. Банковский класс подразумевает наличие минимум пяти независимых каналов проверки:
В нашей практике был случай, когда устройство с отсутствующим MG-датчиком пропустило высококачественную подделку евро, так как оптическая камера была загрязнена, а UV-проверка не выявила отклонений. Только комплексная проверка всеми сенсорами гарантирует безопасность.
Для инкассационных центров и крупных узлов пересчета емкость входного лотка должна составлять не менее 300-500 купюр, а выходных карманов — по 100-200 купюр каждый. Меньшая емкость заставляет оператора чаще прерывать процесс для разгрузки, что снижает общую производительность смены на 15-20%.
Также обратите внимание на уровень шума. В открытых банковских залах шум работы счетчика не должен превышать 60-65 дБ. Громкие устройства создают дискомфорт для клиентов и сотрудников, повышая уровень стресса в коллективе.
Проверьте наличие интерфейсов подключения. Современный счетчик должен иметь USB, RS-232 и желательно Ethernet или Wi-Fi модуль для прямой передачи данных в АБС (Автоматизированную Банковскую Систему) без участия оператора-программиста.
Рынок счетчиков денег претерпел значительные изменения за последние пять лет. Если ранее европейские бренды (например, из Германии или Италии) безоговорочно лидировали в сегменте премиум, то к 2026 году китайские производители заняли доминирующее положение даже в сегменте банковского оборудования высшего класса. Это связано не только с ценой, но и с технологическим скачком в качестве компонентов.
Давайте сравним два подхода к производству, чтобы понять, почему покупка оборудования у проверенных китайских OEM/ODM производителей становится стандартом для разумной экономии бюджета банка.
| Параметр сравнения | Европейские/Японские бренды | Китайские производители высокого уровня (OEM/ODM) |
|---|---|---|
| Стоимость владения (TCO) | Высокая. Цена устройства в 2-3 раза выше аналогов. Дорогое сервисное обслуживание и оригинальные запчасти. | Низкая. Конкурентная цена закупки. Доступность запчастей на рынке. Возможность локального ремонта. |
| Технологическая база | Консервативная. Долгий цикл обновления моделей. Часто используются устаревшие интерфейсы связи. | Инновационная. Быстрое внедрение новых сенсоров (AI-распознавание изображений). Поддержка современных протоколов IoT. |
| Адаптивность к валютам | Фокус на EUR, USD, GBP. Обновление ПО для других валют может занимать месяцы. | Глобальная поддержка. Быстрое добавление новых серий RUB, CNY, KZT и других валют СНГ по запросу клиента. |
| Сертификация | Полный пакет CE, ECB (Европейский Центробанк). Высокий уровень доверия регуляторов ЕС. | Наличие CE, EAC (для РФ и ТС), ISO 9001. Ведущие фабрики проходят аудиты международных банков. |
| Сроки поставки | Длительные (от 3 месяцев) из-за логистических цепочек и таможенных процедур ЕС. | Оперативные (от 2 недель при наличии склада в РФ/СНГ или прямой авиадоставки). |
Важно понимать: “Китайский производитель” — это не монолит. Есть фабрики, собирающие устройства из дешевых компонентов с высоким процентом брака, и есть высокотехнологичные заводы, которые производят оборудование для мировых брендов под белой маркой (White Label). Наша задача — научиться отличать вторых от первых.
Мы рекомендуем рассматривать китайских поставщиков, которые имеют собственную R&D базу (исследовательский центр), а не просто сборочный цех. Наличие собственного отдела разработки программного обеспечения позволяет быстро адаптировать алгоритмы распознавания под специфические повреждения купюр, характерные для вашего региона.
При выборе поставщика из Китая обязательно запрашивайте сертификат соответствия ГОСТ Р или ЕАС (Евразийское соответствие). Без этого документа легальная эксплуатация устройства в банковском секторе РФ и стран Таможенного союза невозможна. Также уточните наличие сервиса на территории вашей страны. Поставщик, который не может обеспечить замену блока питания или ремня подачи в течение 48 часов, не подходит для критической инфраструктуры банка.
Иллюстрацией того, как современные китайские производители сочетают инновации и надежность, является компания ООО «Аньхой Чэньгуан Электронные технологии». Базируясь в провинции Аньхой, это научно-техническое предприятие выстроило полный цикл вертикальной интеграции: от собственных НИОКР и опытно-конструкторских работ до серийного производства. Такой подход позволяет компании контролировать качество на каждом этапе и гибко реагировать на запросы рынка.
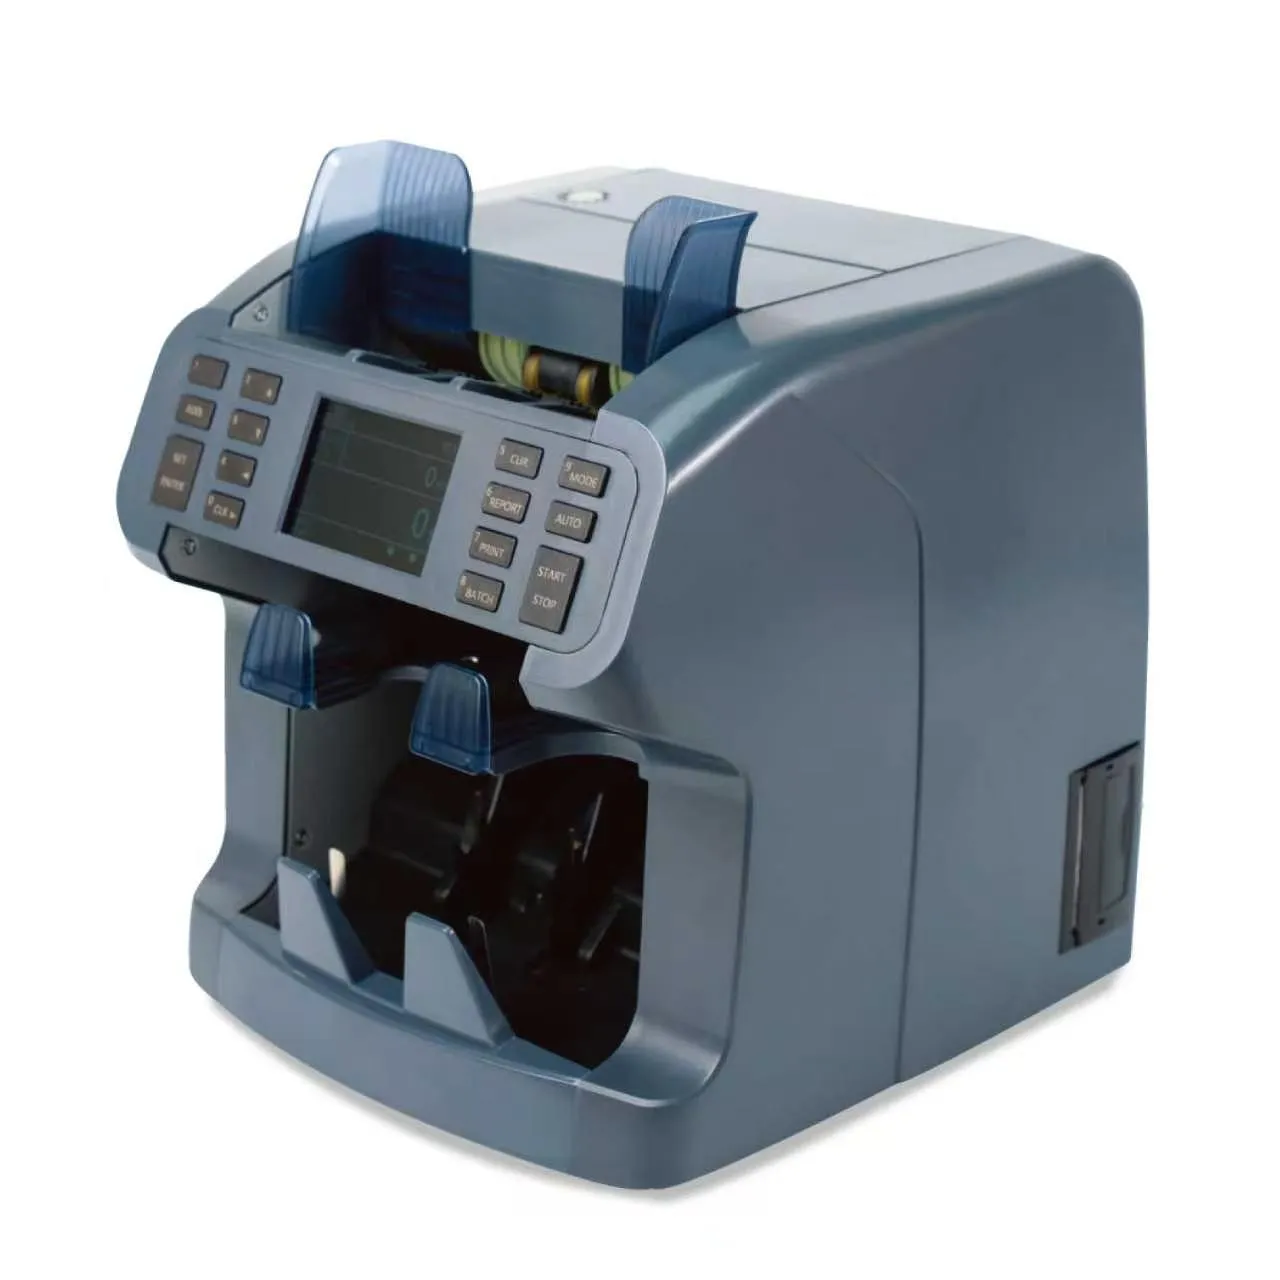
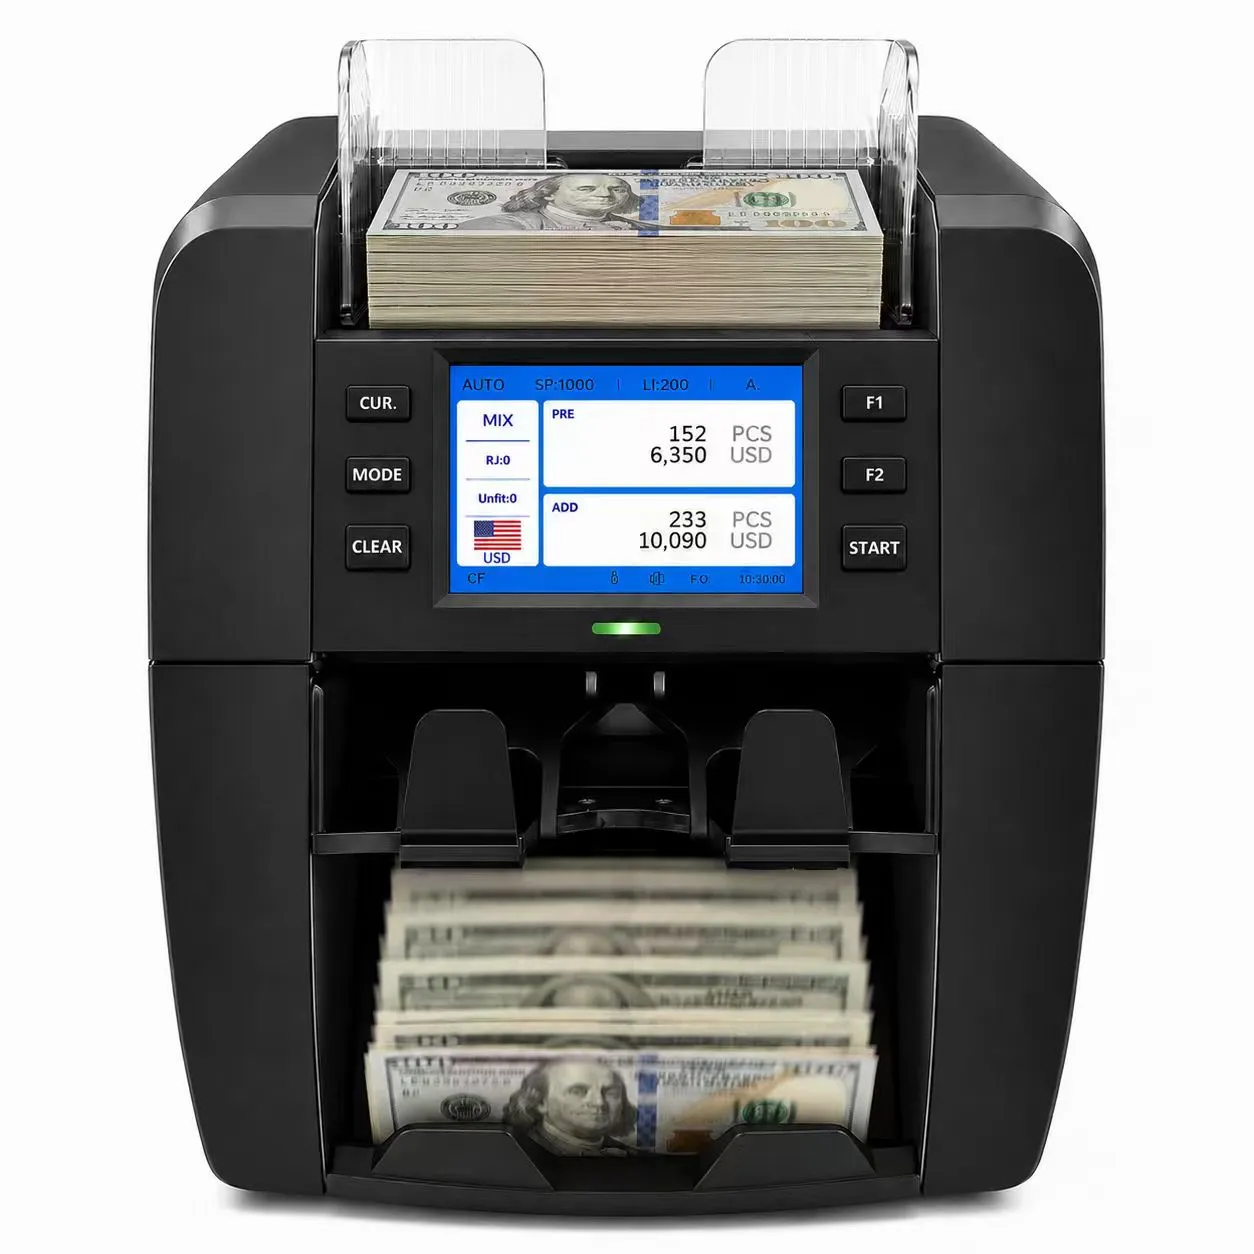
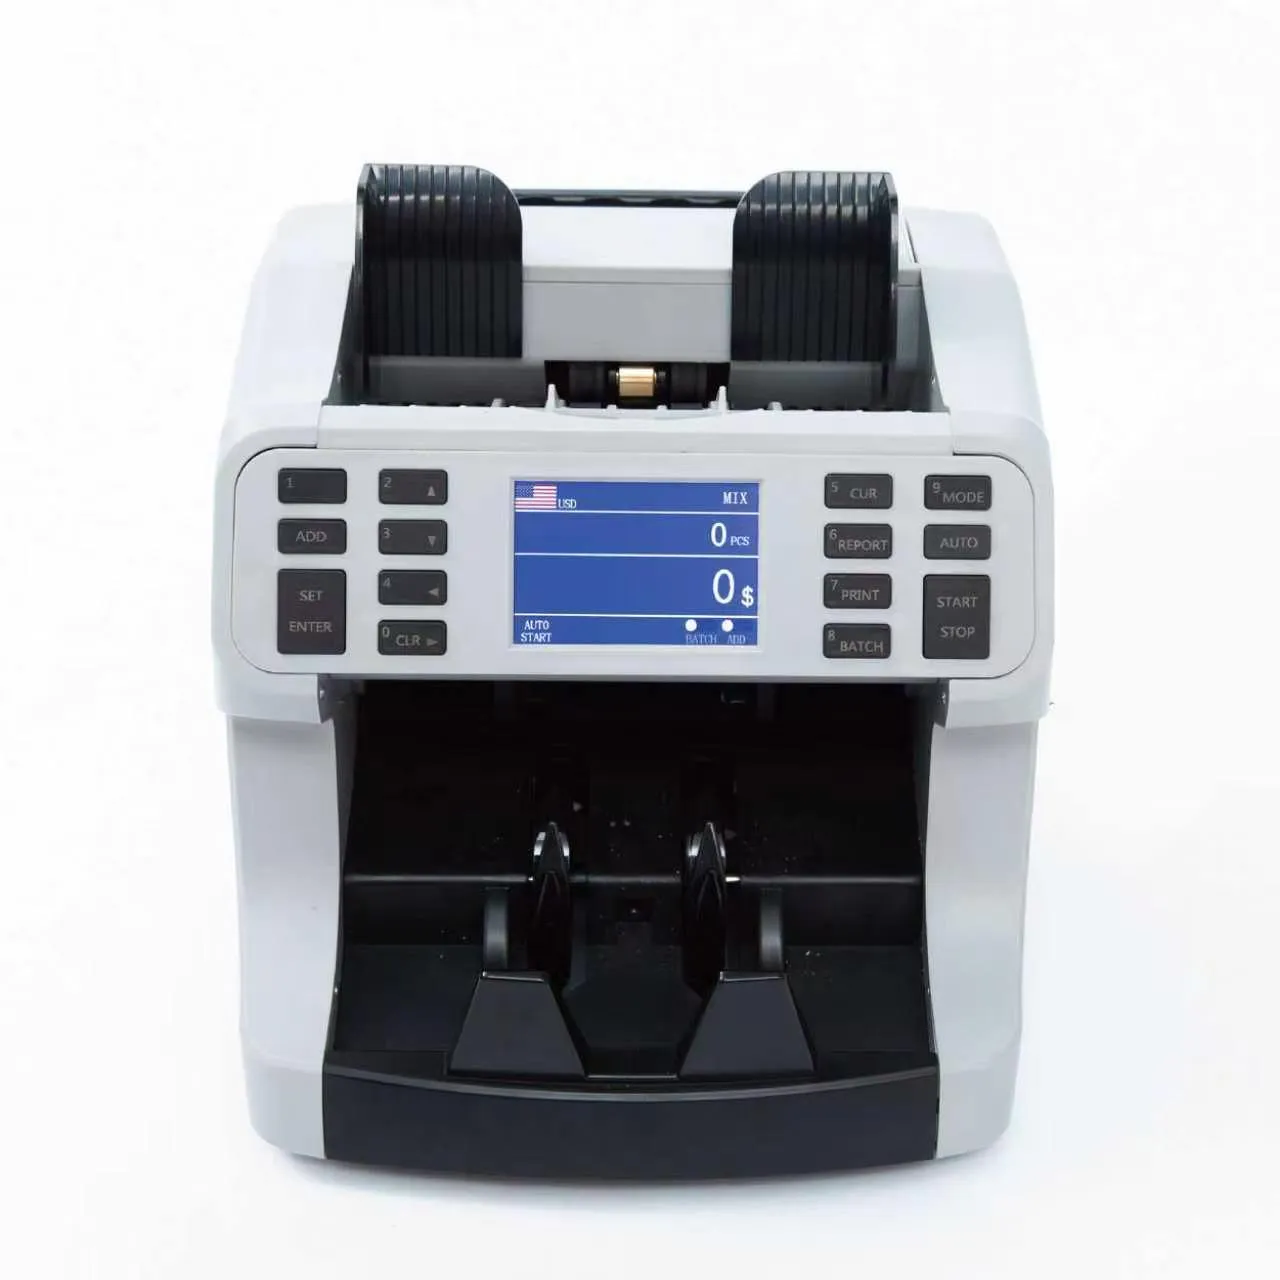
Продукция компании выпускается под брендом «Хуаэнь», который стал синонимом высокоточного финансового оборудования. В портфолио бренда представлены решения, полностью отвечающие требованиям 2026 года:
Производственная площадка площадью 18 600 квадратных метров оснащена современным оборудованием, обеспечивающим стабильные объемы выпуска. Вся продукция сертифицирована по международным стандартам CE, FCC и RoHS, а наличие патента США на изобретение подтверждает технологическое лидерство компании. Для банков и финансовых институтов особенно ценна возможность получения комплексных OEM/ODM-услуг: от совместной разработки дизайна до логистики и послепродажной поддержки. Экспорт в более чем 50 стран мира демонстрирует способность компании адаптировать свои решения под локальные требования, включая наличие необходимых сертификатов для рынка РФ и СНГ.
Чтобы минимизировать риски при закупке партии счетчиков, мы разработали алгоритм действий, который использовали при оснащении более чем 200 банковских отделений. Следуйте этим шагам, чтобы принять обоснованное решение.
Прежде чем смотреть каталоги, посчитайте средний дневной объем пересчета в вашем отделении или инкассационном узле. Если объем превышает 50 000 купюр в день, вам нужны устройства с усиленными двигателями и системой активного охлаждения. Для небольших отделений с объемом до 10 000 купюр подойдут компактные модели среднего класса. Ошибка здесь приводит к тому, что вы либо переплачиваете за избыточную мощность, либо получаете постоянно ломающееся оборудование.
Четко пропишите в ТЗ список валют, которые будут обрабатываться. Особое внимание уделите новым сериям рублей и юаней. Требуйте от поставщика подтверждения наличия обновленных прошивок для этих валют. Укажите обязательное наличие интерфейса для экспорта данных в вашу учетную систему (форматы CSV, XML или прямой API).
Никогда не покупайте партию без тестирования образца. Запросите 2-3 устройства от разных поставщиков. Подготовьте тестовые наборы: 1000 чистых купюр, 50 сильно изношенных купюр, 5 качественных подделок (используйте учебные пособия ЦБ или старые изъятые экземпляры) и 10 купюр с посторонними предметами (скрепки, резинки).
Важно: Не говорите операторам, какая именно подделка находится в пачке. Задача устройства — не просто сосчитать, а остановить счет и указать тип ошибки (подделка, двойная подача, посторонний предмет).
Во время теста оцените, сколько времени занимает очистка роликов от бумажной пыли. В банковских условиях чистка требуется ежедневно. Если для доступа к роликам нужно откручивать 10 винтов специальным ключом — это плохой дизайн. Идеальный вариант — быстросъемные панели и доступ к основным узлам без инструментов. Также проверьте удобство замены ремней подачи: они являются расходным материалом и должны меняться легко.
Обсудите условия гарантии. Стандарт для банковского класса — 12-24 месяца. Узнайте, есть ли у поставщика склад запасных частей в вашем регионе. Попросите предоставить список рекомендованных сервисных центров. Если поставщик предлагает только отправку устройства обратно на завод в Китай для ремонта — откажитесь. Простой оборудования на 3-4 недели недопустим для банка.
Частая ошибка закупщиков — игнорирование этапа обучения персонала. Даже самое совершенное устройство будет давать сбои, если оператор неправильно формирует пачку или не очищает сенсоры. Требуйте от поставщика предоставления видеоинструкций на русском языке или проведения онлайн-обучения для ваших сотрудников.
В 2026 году изолированный счетчик денег — это анахронизм. Современное оборудование должно быть частью цифровой экосистемы банка. Это означает, что результаты счета должны автоматически передаваться в кассовую программу, исключая ручной ввод данных оператором. Ручной ввод — это источник 90% операционных ошибок и потенциальных махинаций.
При выборе модели убедитесь, что она поддерживает необходимые протоколы обмена данными. Для российских банков это часто интеграция с системами на базе 1С:Банк или специализированным ПО инкассационных компаний. Устройство должно формировать электронный журнал операций, который нельзя изменить задним числом. Это требование внутренней безопасности и аудита.
Обратите внимание на функцию “User ID”. Продвинутые модели позволяют оператору входить в систему под своим логином (через карту доступа или PIN-код на дисплее). Это позволяет привязывать каждую операцию пересчета к конкретному сотруднику. В случае расхождения сумм или обнаружения подделки вы будете точно знать, кто работал с устройством в этот момент. Эта функция критически важна для расследования инцидентов и повышения персональной ответственности кассиров.
Также стоит рассмотреть модели с поддержкой шифрования передаваемых данных. Хотя риск перехвата данных от счетчика невелик, стандарты информационной безопасности банков стремятся к шифрованию всех каналов передачи финансовой информации. Наличие сертификата ФСТЭК (для РФ) или аналогичных органов безопасности может быть обязательным требованием для государственных банков.
Принимая решение о покупке, смотрите не на цену в прайс-листе, а на совокупную стоимость владения (Total Cost of Ownership) за 3-5 лет. Формула расчета TCO для счетчика денег выглядит следующим образом:
TCO = Цена покупки + (Стоимость обслуживания × Количество лет) + (Стоимость простоя × Риск поломки) + Стоимость расходных материалов
Давайте разберем на примере. Дешевый счетчик стоит $300, но требует замены ремней каждые 3 месяца ($20 за комплект) и имеет частоту поломок 2 раза в год. Простой в час обходится банку в $50 (зарплата простаивающих сотрудников + упущенная выгода). Надежный банковский счетчик стоит $800, ремни служат год, поломки случаются раз в 3 года.
За 3 года дешевый счетчик обойдется вам в: $300 + ($80 × 4 квартала × 3 года) + ($100 × 6 поломок) = $300 + $960 + $600 = $1860.
За 3 года надежный счетчик обойдется в: $800 + ($20 × 3 года) + ($50 × 1 поломка) = $800 + $60 + $50 = $910.
Разница более чем двукратная в пользу качественного оборудования. Кроме того, добавьте сюда репутационные риски и штрафы за ошибки в кассе. Поэтому мы настоятельно рекомендуем закладывать в бюджет покупку оборудования среднего и высокого ценового сегмента от проверенных производителей.
Не забывайте о стоимости обучения. Если устройство сложное в освоении, вы потратите больше часов тренеров и сотрудников на адаптацию. Интуитивно понятный интерфейс с русскоязычным меню сокращает время ввода нового сотрудника в строй с 3 дней до 2 часов.
Даже лучшее оборудование можно вывести из строя неправильной эксплуатацией. На основе анализа сервисных обращений мы выделили три главные причины преждевременного выхода счетчиков из строя в банковском секторе.
1. Игнорирование регламентной чистки.
Бумажная пыль и грязь с купюр оседают на оптических сенсорах и резиновых роликах. Слой грязи толщиной в доли миллиметра способен снизить точность UV-детекции на 40-50%. Мы видели случаи, когда клиенты жаловались на “частые ложные срабатывания”, а проблема решалась простой протиркой сенсоров спиртовой салфеткой. Введите обязательную процедуру ежедневной чистки в конце смены и ежемесячной глубокой профилактики.
2. Использование неоригинальных или изношенных расходников.
Ролики подачи и разделения купюр имеют ограниченный ресурс. Использование резины, потерявшей эластичность, приводит к проскальзыванию и двойному захвату купюр. Многие пытаются экономить, покупая дешевые аналоги ремней на сторонних рынках. Это приводит к неравномерному натяжению и повреждению механизма подачи. Используйте только оригинальные расходные материалы или сертифицированные аналоги, рекомендованные производителем.
3. Перегрузка устройства.
Попытка загрузить в бункер больше купюр, чем указано в спецификации, или использование сильно слипшихся, влажных или рваных банкнот без предварительной подготовки. Банковский счетчик — это прецизионный прибор, а не мясорубка. Если купюра имеет угол, загнутый более чем на 45 градусов, или склеена скотчем, она должна быть обработана вручную. Принудительный пропуск таких купюр ведет к заклиниванию механизма и поломке датчиков.
Внедрите чек-лист для кассиров, включающий проверку состояния купюр перед загрузкой. Это сэкономит вам тысячи долларов на ремонте в год.
Для обменного пункта с небольшим потоком клиентов оптимальным выбором будет компактная модель с базовым набором детекторов (UV, MG, IR) и скоростью около 800-1000 купюр/мин. Вам не нужны промышленные объемы бункеров, но критически важна точность определения подделок. Обратите внимание на модели с функцией добавления купюр в процессе счета (add mode), так как клиенты часто приносят небольшие суммы. Главное требование — наличие сертификата ЕАС и простота обслуживания.
Да, обязательно. Согласно техническим регламентам Таможенного союза, электрооборудование, используемое в коммерческих целях, должно иметь сертификат соответствия ЕАС. Отсутствие этого документа может привести к штрафам при проверке Роспотребнадзора или Центрального Банка, а также к аннулированию гарантии производителя. При импорте из Китая убедитесь, что поставщик предоставляет этот сертификат или помогает с его оформлением на партию товара.
Рекомендуется проверять наличие обновлений ПО ежеквартально. Центральные банки разных стран периодически выпускают новые серии банкнот или модифицируют существующие, изменяя элементы защиты. Производители счетчиков выпускают патчи для распознавания этих изменений. Если ваше устройство работает офлайн, загружайте обновления через USB раз в 3 месяца. Если устройство подключено к сети, настройте автоматическую проверку обновлений, но устанавливайте их вручную после тестирования, чтобы избежать сбоев в работе.
Да, большинство современных счетчиков банковского класса поддерживают стандартные протоколы обмена данными (COM-порт, эмуляция клавиатуры, TCP/IP). Для интеграции с 1С обычно требуется драйвер, который предоставляет производитель счетчика. Перед покупкой запросите у поставщика SDK (Software Development Kit) или пример кода для интеграции с 1С:Предприятие. Наши партнеры успешно интегрируют поставляемое нами оборудование с популярными российскими учетными системами, обеспечивая бесшовную передачу данных.
Старые, ветхие купюры часто имеют измененные геометрические размеры и толщину, что сбивает механические датчики. Сначала попробуйте откалибровать устройство согласно инструкции (функция самокалибровки или калибровка по эталону). Если это не помогло, увеличьте чувствительность датчиков толщины и скорости в настройках. Если проблема сохраняется, возможно, требуется замена роликов подачи, которые могли износиться. В крайнем случае, такие купюры следует пересчитывать вручную или на устройстве с более щадящим механизмом подачи.
Выбор счетчика денег банковского класса в 2026 году требует баланса между технологичностью, надежностью и экономической эффективностью. Рынок предлагает качественные решения от китайских производителей, которые не уступают европейским аналогам по функционалу, но выигрывают в цене и гибкости настройки. Ключ к успеху — тщательное тестирование оборудования на ваших реальных задачах, проверка сертификации и оценка долгосрочных затрат на владение.
Не позволяйте маркетинговым обещаниям затмить реальные технические характеристики. Требуйте демо-версии, тестируйте на “сложных” купюрах и проверяйте качество сервисной поддержки. Правильно выбранное оборудование станет надежным инструментом, который защитит активы банка и оптимизирует работу кассового узла.
Если вы готовы обсудить технические детали, получить рекомендации по конкретной модели под ваши объемы или запросить коммерческое предложение на поставку сертифицированного оборудования, мы готовы помочь. Наши эксперты проведут бесплатный аудит ваших требований и предложат оптимальное решение.
Свяжитесь с нами сегодня для получения консультации и каталога моделей, соответствующих стандартам 2026 года.